東証プライムに上場する電炉大手、合同製鐵(証券コード:5410)。個人投資家が集うオンラインコミュニティや株式掲示板では、連日その株価動向や還元方針を巡って激しい議論が交わされています。割安株(バリュー株)物色の波に乗る一方で、市況サイクルの激しい鉄鋼セクター特有の乱高下に不安を抱く声も少なくありません。
決算発表の前後に夜間取引(PTS)で株価が急変動するたび、Yahoo!ファイナンスの掲示板やSNSでは強気派と慎重派の意見が真っ向から衝突しています。本稿では、掲示板で今まさに何が議論されているのか、ネット上のリアルな投資家心理と客観的な財務データ、日本製鉄グループ内での立ち位置を多角的に分析し、真の買い時とリスクを明らかにします。
【2026年最新】合同製鐵の株価掲示板で今何が起きているのか?ネットのリアルな反応
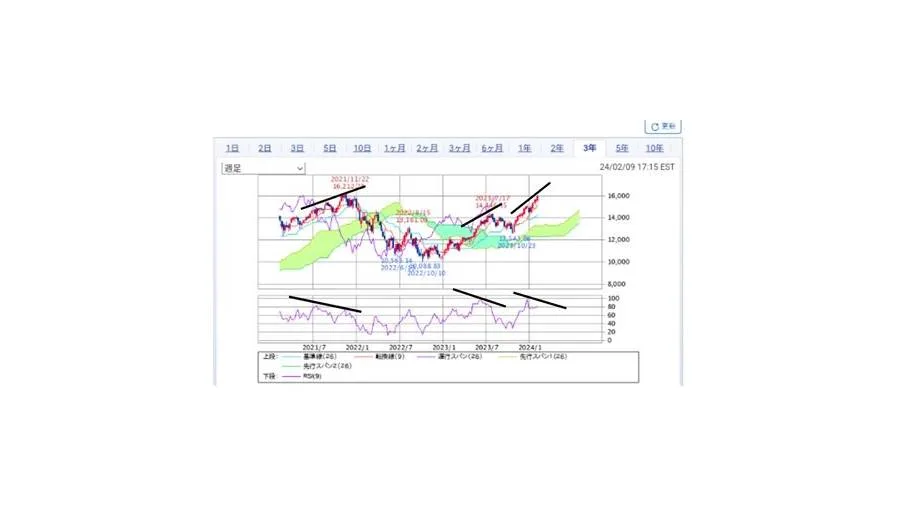
5410の株価掲示板や合同製鐵のYahoo!掲示板を観察すると、投稿者の心理は大きく2つの陣営に分かれています。一方は「極端な割安圏に放置されており、東証の改革要請に応じた大幅な株主還元や自己株式取得が期待できる」とするバリュー投資派。もう一方は「国内建設需要の停滞と資材高騰による業績悪化で、減配リスクが現実化する」と警戒を強める慎重派です。
特に決算発表の直後や、夜間PTS(私設取引システム)で基準価格から大きく乖離した気配値がついた局面では、掲示板の投稿頻度が跳ね上がります。「PTS株価で大きく売られているが単なる狼狽売りか」「明日の寄付きは絶好の押し目買いのチャンス」といった短期トレーダーの書き込みが溢れ、感情的な応酬が繰り広げられる場面も珍しくありません。
ネット上のリアルな反応を分類すると、投資家が最も神経を尖らせているのは以下の3点に集約されます。
- 配当利回りの持続性:過去の業績ピーク時に見られたような高配当が維持されるのか、それとも市況悪化に伴い配当性向の見直しや減配が行われるのか。
- PBR1倍割れの解消策:PBRが0.5倍〜0.7倍台近辺で推移する中、会社側が打ち出す資本コストや株価を意識した経営方針の具体性。
- 大株主・日本製鉄との関係性:日本製鉄グループ全体の電炉戦略再編や、資本政策に関する思惑・噂。
業績予想と決算発表のリアル|電炉関連銘柄を取り巻く環境とメタルスプレッド
合同製鐵の業績を読み解く上で、決して無視できないのが「電炉メーカーの収益構造」です。高炉メーカーが鉄鉱石と原料炭から鉄を製造するのに対し、合同製鐵をはじめとする電炉メーカーは、市中から回収した鉄スクラップを電気炉で溶解して建設用鋼材(異形棒鋼や形鋼など)へと再生します。
したがって、収益性の根幹は「鋼材販売価格」から「鉄スクラップ購入価格」を差し引いたメタルスプレッド(利ざや)にあります。鉄スクラップ相場が急騰しても製品価格へ迅速に転嫁できなければマージンは急激に圧迫され、四半期決算発表において業績予想の下方修正を余儀なくされる構造を持っています。
加えて、電炉操業に不可欠な電力コストの高止まりや、物流の2024年問題以降続く建設現場の人手不足に伴う工期遅延が、国内の棒鋼需要に影を落としています。目標株価を算出するアナリストレポートでも、電炉関連銘柄の見通しについては「環境負荷の低さという中長期的な脱炭素の追い風」と「国内建設市場の数量減という短期的逆風」の綱引きとして評価が割れる傾向にあります。
【徹底比較】主要電炉・鉄鋼銘柄と合同製鐵の財務・指標データ
合同製鐵の市場評価を客観的に捉えるため、国内の主要電炉・鉄鋼競合各社との指標比較データをまとめました。単なる掲示板の噂にとどまらず、公表データに基づく数値の把握が投資判断の基礎となります。
| 銘柄名(コード) | PBR・PER水準 | 配当利回り傾向 | 編集部の見解・ポジショニング |
|---|---|---|---|
| 合同製鐵(5410) | PBR 0.5〜0.7倍台 PER 8〜11倍前後 |
3.5%〜5.0%水準 (業績連動性が強い) |
日本製鉄系。PBR1倍割れの割安感と高利回りが魅力だが、市況悪化時の業績ボラティリティに留意が必要。 |
| 東京製鐵(5423) | PBR 0.9〜1.1倍台 PER 10〜13倍前後 |
2.5%〜3.5%前後 (自社株買いに積極的) |
電炉業界の独立系トップ。財務健全性が極めて高く、自社株買いを含めた総還元性向の高さで評価が先行。 |
| 共英製鋼(5440) | PBR 0.4〜0.6倍台 PER 7〜10倍前後 |
3.0%〜4.5%前後 (海外展開の寄与大) |
鉄筋コンクリート用棒鋼でトップシェア。ベトナムや北米など海外事業の比率が高く、為替や現地市況に左右される。 |
| 日本製鉄(5401) | PBR 0.6〜0.8倍台 PER 7〜9倍前後 |
4.0%〜5.5%前後 (高水準の配当方針) |
合同製鐵の筆頭株主。グローバル再編と高級鋼シフトを推進。グループ全体の資本政策が合同製鐵の株価にも波及。 |
一般に知られていない盲点とネットの誤解|高配当トラップと日本製鉄グループの思惑
株式掲示板で頻繁に語られる論説の中には、投資初心者が陥りやすい典型的な誤解が含まれています。数字の表面だけを鵜呑みにせず、制度や業界構造の裏側にある事実を確認しておく必要があります。
誤解1:「PBR1倍割れだから確実に東証の指導で株価は倍増する」という過信
東京証券取引所による「資本コストや株価を意識した経営の実現に向けた対応」の要請以降、掲示板では「いずれPBR1.0倍(解散価値)まで株価が急伸する」という楽観論が散見されます。しかし、重厚長大型の設備産業である鉄鋼メーカーは、減価償却費負担や巨額の維持更新投資が常に発生します。自己資本利益率(ROE)が持続的に8%〜10%以上へ向上しない限り、PBRが自然に1倍へ是正されるわけではありません。単なる割安放置には、それ相応の事業構造的リスク(シクリカル銘柄特有の景気敏感性)が存在します。
誤解2:「現在の配当利回りがずっと続く」という高配当トラップ
合同製鐵の配当政策は、基本的に業績連動の性格を強く帯びています。好況期には驚異的な利回りを叩き出す一方で、建設需要の落ち込みやメタルスプレッド縮小により最終利益が激減した局面では、過去にも大幅な減配が実施されてきました。掲示板で提示される「利回り5%」という過去実績の数値だけを前提に長期保有を決め込むと、減配発表と同時に株価急落の二重苦に見舞われるリスクがあります。
日本製鉄グループ内での立ち位置と再編シナリオ
合同製鐵は日本製鉄が株式の約15%強を保有する持分法適用関連会社です。脱炭素(カーボンニュートラル)社会への移行において、CO2排出量が高炉の約4分の1とされる電炉プロセスの重要性は飛躍的に高まっています。市場関係者の間では、将来的な日本製鉄グループ内での電炉事業集約やアライアンス強化、構造改革の行方が中長期のカタリストとして常に意識されています。
投資家心理の罠と行動経済学|なぜ個人投資家は「5410」で右往左往するのか
株価掲示板を追っていると、多くの個人投資家が類似の心理的パターンに陥っている様子が見て取れます。行動経済学の観点から掲示板の言動を紐解くと、投資成果を損なう典型的なバイアスが浮き彫りになります。
第一に「アンカリング効果と利回り偏重バイアス」です。過去の高値や過去の最高配当額を基準(アンカー)として固定してしまい、「これだけ下がったのだから買い時だ」「配当が高いから株価下落は無視できる」と思い込んでしまう現象です。市況サイクルのピークアウトを見落とし、業績悪化局面の初期段階でナンピン買いを重ねて傷口を広げるパターンが典型例です。
第二に「プロスペクト理論における損失回避のパニック」です。決算発表直後、夜間PTSで大口の売りが出ると、掲示板には一気に悲観論が蔓延します。損失の恐怖から冷静な企業価値の再評価を行わずに投げ売りを行い、翌日の立会時間中に株価がリバウンドして悔し涙を呑む投資家が後を絶ちません。掲示板の感情的なノイズから距離を置き、メタルスプレッドの推移や需給動向を冷徹に追跡する姿勢が不可欠です。
【プロの結論】買い時・売り時の見極め方|おすすめできる人・慎重になるべき人の条件
合同製鐵(5410)への投資は、タイミングとリスク許容度によって結果が極端に分かれます。掲示板の熱気に流されることなく、自身の投資スタイルと合致しているかを以下の基準で厳格に判断してください。
合同製鐵への投資をおすすめできる人の条件
- 市況サイクルの底を見極められる人:鉄スクラップ価格の下落や製品値上げのニュースを追跡し、スプレッド拡大局面の初動でエントリーできる投資家。
- PBR改善に向けた還元強化を気長に待てる人:自社株買いや増配発表などのカタリストを想定し、年単位の中長期スパンで資金を拘束できる人。
- ポートフォリオの一部として分散投資できる人:鉄鋼セクターのボラティリティを理解し、資産全体の数パーセント程度に留めてリスク管理を徹底できる人。
慎重になるべき人(手を出さない方がよい人の条件)
- 減配のない安定インカムのみを求めている人:通信株やインフラ株のような「ディフェンシブな累進配当」を期待している初心者。
- 日々の株価乱高下やPTSの気配値にストレスを感じる人:掲示板の書き込みに感情を左右され、損切りやパニック売衝動を抑えられない人。
- 鉄鋼市況やマクロ経済指標のチェックを怠りがちな人:決算短信や説明会資料を精読せず、掲示板の噂や推奨コメントだけを頼りに売買している人。
【合同製鐵の株価掲示板】に関するよくある質問(FAQ)
Q1:決算発表の夜にPTS株価が急落(または急騰)することが多いのはなぜですか?
A1:PTS(夜間取引)は東証の通常取引に比べて参加者が少なく、板(注文)が薄いため、少額の成り行き注文でも価格が大きく振れやすい特性があります。特に電炉銘柄は四半期ごとのスプレッド変動で利益のブレが大きく、短信の数字に過剰反応した個人投資家の注文が偏ることで乱高下が発生します。翌日の通常市場では冷静な値付けに戻ることも多いため、PTSの初動だけで判断するのは禁物です。
Q2:配当利回りが高い時期に買った場合、減配されると株価はどうなりますか?
A2:業績連動型の配当方針をとるシクリカル銘柄の場合、減配が発表されると「インカムゲインの減少」と「失望売りによるキャピタルロス」のダブルパンチを受けるリスクがあります。配当利回りを見る際は、現在の配当性向が利益に対して無理のない水準(一般的に30%〜40%程度)であるか、今期の通期業績予想に対して進捗が順調かを確認することが必須です。
Q3:日本製鉄による完全子会社化(TOB)の可能性はあるのでしょうか?
A3:掲示板等で定期的に浮上するテーマですが、現時点で公式な発表や確証のある情報はありません。親密な提携関係や脱炭素に向けた電炉技術の共同開発は進行しているものの、投機的な買収思惑のみを根拠に売買を行うのは極めてリスクが高い行為です。あくまで合同製鐵単体のファンダメンタルズと株主還元姿勢を主軸に判断すべきです。
まとめ:今後の動向と失敗しないための判断基準
合同製鐵の株価掲示板に渦巻く熱気と不安は、割安なバリュー株としての魅力と、市況サイクルに翻弄される鉄鋼メーカーの宿命が同居している証拠です。PBR1倍割れの是正圧力や日本製鉄グループの電炉シフトという中長期の強力なテーマがある一方で、短期的な原料価格の変動や建設市況の浮沈による業績の波は避けられません。
掲示板の書き込みは市場センチメントを測るバロメーターとして有用ですが、投資の成否を分けるのは客観的なデータと明確な売買ルールです。表面的な配当利回りだけに目を奪われることなく、メタルスプレッドの推移、資本効率改善の進捗、そして四半期ごとの進捗率を丹念に検証しながら、規律あるスタンスで市場と向き合うことが大切です。