実家暮らしを続けているなかで、「そろそろ親元を離れて自立したい」「周囲が一人暮らしを始めて焦りを感じる」と考えつつも、何から手をつけるべきか迷う人は少なくありません。物価高や家賃相場の変動が続く2026年の現在、勢いだけで家を出てしまうと、深刻な資金ショートや精神的な孤立に直面するリスクがあります。
本稿では、取材データや生活実態の調査に基づき、経済的自立と精神的自立を両立させるための具体的なロードマップを解説します。必要なリアルな貯金額の目安から、失敗しない物件選び、親離れの心理的アプローチまで、現場の知見を集約してお届けします。
【全体像】自立するには何から始める?精神的・経済的自立の2大本質
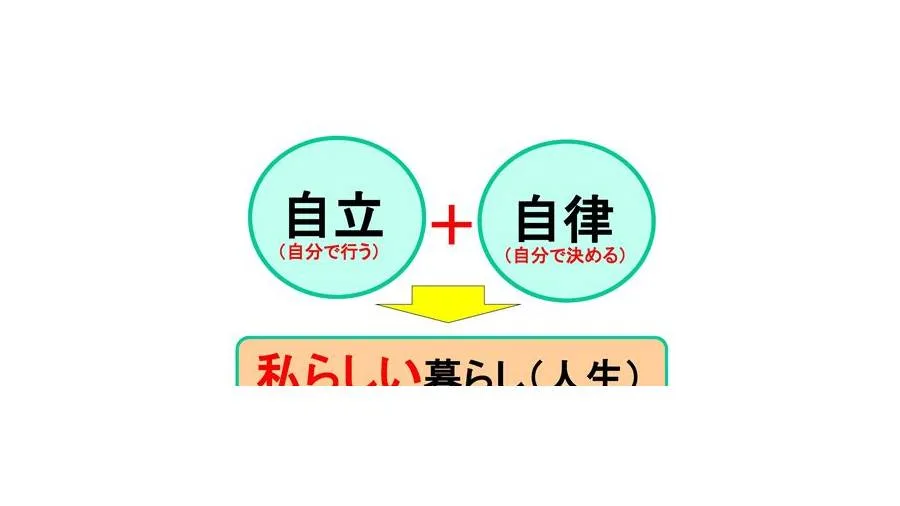
自立というテーマに向き合う際、多くの人が「一人暮らしを始めること」そのものをゴールにしがちです。しかし、本質的な自立は「経済的自立」と「精神的自立」の2つが揃って初めて成立します。どちらか一方が欠けていると、一人暮らしをスタートしてもすぐに実家へ逆戻りしたり、過剰なストレスを抱え込んだりすることになります。
経済的自立とは、他者からの金銭的援助を受けず、自身の安定した収入のみで毎月の生活費や突発的な出費をまかない、黒字家計を維持できる状態を指します。一方、精神的自立とは、人生の選択や日常の判断を親や周囲の意見に過度に依存せず、自分自身の価値観と責任において決断を下せる心理状態です。
まずは自身が現在どちらの側面に課題を抱えているのかを客観的に見つめ直し、生活インフラの確保とメンタル面の親離れを並行して進める必要があります。
【2026年最新】一人暮らしに必要なリアルな貯金額と初期費用の内訳
自立を具体化するうえで最大のハードルとなるのが、賃貸契約や家財の準備にかかるまとまった費用です。2026年現在の賃貸市場および家電相場を踏まえた、一般的な単身生活スタート時の費用目安を比較検証します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 賃貸契約初期費用 | 家賃6.5万円の場合:約30万〜35万円 | 家賃の4.5〜5.5ヶ月分 | 敷金・礼金ゼロ物件や仲介手数料半額の仲介業者を選ぶことで圧縮可能。 |
| 引越し費用 | 単身・同県内移動:約3.5万〜6万円 | 繁忙期(3〜4月)は1.5〜2倍に高騰 | 実家からの荷物が少なければ宅配便や単身パックを活用し、徹底してコストを削るのが得策。 |
| 家電・家具・日用品 | 三種神器(冷蔵庫・洗濯機・レンジ等):約12万〜18万円 | 一括購入で15万〜20万円前後 | 最初からすべて揃えず、リユース品やサブスクリプションの活用も視野に入れる。 |
| 生活防衛資金(予備費) | 手取り生活費の2〜3ヶ月分:約25万〜35万円 | 万一の休職・急な出費への備え | 初期費用だけで貯金を使い果たすのは危険。予備資金が手元に残る状態での出発が必須。 |
| 合計必要準備資金 | 推奨貯金額:70万〜90万円 | 最低ライン:50万円 | 突発的な体調不良や冠婚葬祭を考慮すると、80万円前後を確保しておくと精神的余裕が生まれる。 |
総務省の家計調査データや民間不動産ポータルの最新市況を見ても、近年の光熱費高騰や日用品の価格改定により、単身者の生活費内訳は以前よりシビアになっています。毎月の手取りが20万円の場合、家賃6.5万円、食費3.5万円、水道光熱費1.2万円、通信費0.6万円、日用品・雑費1.5万円、交際・娯楽費2.5万円、貯蓄4.2万円といった配分が無理のない黄金比率となります。
社会人が自立を果たすための完全手順|実家を出るベストなタイミング
勢いで物件を契約して後悔しないためには、計画的なステップを踏む必要があります。社会人が自立を成功させるための実践的プロセスは以下の通りです。
ステップ1:家計の可視化と貯金計画の策定
実家にいる段階から、毎月どれくらいの支出が発生しているかを家計簿アプリ等で把握します。目標貯金額(目安:70万〜80万円)に到達するまでの期間を逆算し、毎月確実に先取り貯蓄を行う仕組みを作ります。
ステップ2:生活スキルの実家内シミュレーション
炊事・洗濯・掃除・ゴミ出し・各種手続きなど、これまで家族に任せていた家事を実家にいるうちから自分一人で完結させてみます。自炊のルーティンを確立しておくことで、一人暮らし開始直後の食費跳ね上がりを防げます。
ステップ3:エリア選定と物件内見
勤務先への通勤時間、治安、スーパーやドラッグストアの近接性をチェックします。家賃は手取り月収の25〜30%以内に収めるのが鉄則です。
ステップ4:契約・ライフライン手続き・引っ越し
電気・ガス・水道の開通手続き、インターネット回線の手配、住民票の異動手続きを漏れなく進めます。特に繁忙期は引っ越し業者の確保が難しくなるため、1〜2ヶ月前からの予約が肝心です。
実家を出るタイミングとしては、就職・転職の節目、昇給で手取り収入が安定した段階、または20代半ばなどの「生活防衛資金がしっかり貯まった瞬間」が最適です。人間関係のストレスで精神的に限界を迎えている場合は、敷金礼金ゼロの物件やシェアハウスを活用した緊急避難的な独立も選択肢になります。
【実態検証】「自立できない理由」の深層と現場目線で見えたリアル
「自立したいけれど踏み切れない」と悩む人の声を取材やコミュニティ検証から紐解くと、そこには単なる金銭面以外の構造的障壁が浮かび上がってきます。
SNSや知恵袋などのリアルな相談内容を分析すると、自立を阻む主な要因は次の3点に集約されます。
1. 「実家の快適さ」という心地よい罠
家賃や光熱費を払わずに済み、帰宅すれば温かい食事が用意されている環境は、生活コストと手間の観点で非常に合理的です。しかし、このコンフォートゾーンに長く留まりすぎると、家計管理能力やトラブル対応力が育たず、年齢を重ねるほど独立への心理的ハードルが跳ね上がります。
2. 漠然とした将来不安と失敗への恐怖
「もし病気になったらどうしよう」「家賃を払い続けられなくなったら恥ずかしい」という不安から、行動を先送りしてしまうケースです。この不安の正体は「具体的なシミュレーション不足」にあります。生活防衛資金として手取り3ヶ月分を別口座に確保できていれば、不測の事態にも冷静に対処できます。
3. 親側の過干渉と心理的引き止め
「一人暮らしなんてお金の無駄」「まだ一人で暮らせるわけがない」と親から反対され、罪悪感を植え付けられているパターンです。子どもを手元に置いておきたい親の無意識の依存が、自立の決断を鈍らせる要因になっています。
一般に知られていない盲点と親離れを阻む心理的罠
精神的な親離れを果たすためには、家族社会学や心理学における「心理的バウンダリー(境界線)」の概念を理解することが不可欠です。
過干渉な親や、逆に親の愚痴を聞き役として受け止め続けてきた関係性では、互いの境界線が曖昧になる「共依存」が生じやすくなります。親の機嫌や承認を伺って自分の行動を決める癖がついていると、物理的に家を出ても「毎日のように連絡が来て監視される」「実家のトラブルに振り回される」といった事態に陥ります。
親離れを成功させるための実践的アプローチは、「相談」ではなく「決定事項としての報告」を行うことです。「一人暮らしをしてもいい?」と伺いを立てるのではなく、「〇月からこの街で暮らすことに決めて契約した」と事実を淡々と伝えます。親の反発や寂しさは親自身の課題であり、自分の人生の決定権は自分にあるという線引きを明確に持つことが、健全な自立への決定打となります。
【プロの結論】自立に踏み切るべき人・慎重になるべき人の判断基準
自立は万人にとって今すぐ実行すべき正解とは限りません。現在の状況に応じて、最適な行動を選択してください。
【今すぐ自立へ踏み切るべき人】
- 安定した毎月の手取り収入があり、初期費用+予備費で50万〜80万円以上の貯金がある人
- 実家の人間関係や親の過干渉が原因で、精神的な消耗が著しい人
- 意思決定力を鍛え、自己責任でキャリアや人生の舵を取りたい人
【一度立ち止まり、準備に専念すべき人】
- 借金やリボ払いの残債があり、貯蓄がほぼゼロの人(まずは返済と生活防衛資金作りが最優先)
- 体調が著しく不安定で、日常の身の回りの管理が一人では困難な状態にある人
- 「世間体」だけを理由にしており、毎月の収支計算を一度も行ったことがない人
自立を軌道に乗せるための家計管理のコツは、給与が振り込まれた当日に「貯蓄分」と「固定費(家賃・光熱費・通信費)」を別口座へ自動振替し、残った変動費(食費・日用品・交際費)の範囲内だけで生活をやりくりする「先取り管理」を徹底することです。
【自立するには】に関するよくある質問(FAQ)
Q1:手取り月収が15万〜18万円程度でも一人暮らしは可能ですか?
A1:十分に可能です。ただし、固定費である家賃を4.5万〜5.5万円程度(手取りの3分の1以下)に抑えることが絶対条件となります。郊外の駅チカ物件や木造アパート、公営住宅、または家賃補助のある企業の福利厚生を活用することで、手取りが少なくても黒字家計を維持しながら自立できます。
Q2:親に一人暮らしを猛反対された場合、どう説得すべきですか?
A2:感情的に言い争うのではなく、具体的な「資金計画表」と「生活シミュレーション」を提示して客観的な事実で安心させることが有効です。それでも反対される場合は、前述の通り「相談」ではなく「決定事項」として引っ越し日を伝え、淡々と準備を進める姿勢が大切です。親の納得を待っていてはいつまでも自立できません。
Q3:実家に毎月お金を入れている場合、自立とどちらが経済的にお得ですか?
A3:純粋な金銭的支出だけを比較すれば、実家に3万〜5万円程度を入れる生活のほうが圧倒的に貯蓄スピードは速くなります。しかし、一人暮らしによって得られる「家事管理スキル」「時間的自由」「精神的な解放感と決断力」は、将来のキャリア形成や人間関係において極めて大きなリターンをもたらします。目的を持った期間限定の実家暮らしでない限り、早めの自活経験が長期的な成長につながります。
まとめ:後悔のない自立に向けて今すぐ踏み出すべき第一歩
自立とは、単に一人で部屋を借りて暮らすことではなく、自分の人生を自分の手でコントロールする自由を手に入れるプロセスです。
完璧な準備が整うのを待つ必要はありません。まずは今月の支出を1円単位で記録してみる、不用品を処分して持ち物を身軽にする、賃貸情報サイトで希望エリアの家賃相場を調べてみる――そうした小さな一歩の積み重ねが、後悔のない自立への強固な足がかりとなります。自分自身の軸を確立し、新しい生活へ力強く踏み出してください。