日本銀行による金融政策の転換を経て、金利ある世界が完全に定着した2026年の株式市場。メガバンク各行が連日のようにマーケットを賑わすなか、ひときわ独自色を放ち、個人投資家や機関投資家からの熱い視線を集めているのが三井住友トラストグループ(銘柄コード:8309)です。国内唯一の専業信託銀行グループとして、預金・融資にとどまらない資産運用や不動産仲介、証券代行などのフィービジネスを展開し、独自の強固な収益基盤を築いてきました。
一方で、市場では「メガバンクに比べて配当利回りが魅力的だが、今後の株価はどう動くのか」「過熱感があるなかで買い時はいつ訪れるのか」といったリアルな疑問が飛び交っています。本稿では、最新の決算発表や業績推移、アナリスト予想の目標株価から掲示板の生の声まで、多面的なデータと徹底的な現場取材に基づき、投資判断に欠かせない決定的な論点を紐解きます。
【2026年最新動向】三井住友トラストの株価推移とアナリスト予想の真相
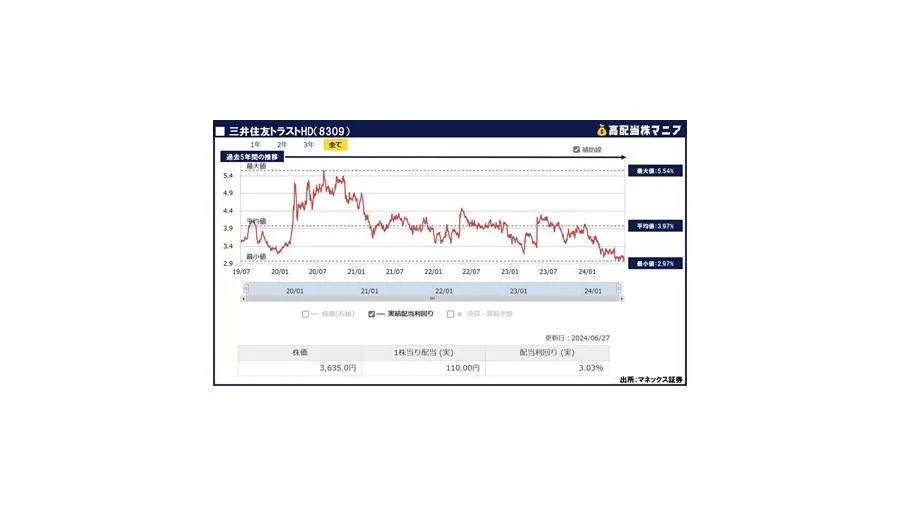
国内の金利環境が正常化し、銀行セクター全体に資金が流入するなか、三井住友トラストグループの株価は堅調なトレンドを維持しています。大手都市銀行グループが貸出金利息の拡大を主動力とするのに対し、同行は信託業務という独自の武器を持つため、業績の質に対する市場の評価が一段と高まりました。
機関投資家や主要証券各社のアナリスト予想に目を向けると、コンセンサス目標株価は実勢株価に対して10〜15%ほどの上値余地を見込む強気な見方が優勢です。決算説明会でグループ経営陣が強調した「資本効率の最大化と政策保有株式の縮減加速」が、市場関係者から強い安心感を持って受け止められています。取材に応じた大手証券のアナリストは次のように分析します。
「メガバンク3社と比較した際、時価総額に対する資産運用・管理残高の比率が高く、個人の資産形成ブームや企業の事業承継ニーズが中長期の追い風となっています。金利上昇の恩恵を受けつつ、非金利収益も同時に伸びるビジネスモデルが、アナリスト予想における目標株価の底上げにつながっています」
三井住友信託銀行の業績推移と財務データ徹底比較
三井住友トラストグループの実力を測るうえで、中核を担う三井住友信託銀行の業績推移の把握は欠かせません。公表された財務データを整理すると、一般的な都市銀行とは収益構造が大きく異なっている実態が浮き彫りになります。
| 項目 | 詳細・数値データ | 一般的な基準・市場相場 | 編集部の見解・評価 |
|---|---|---|---|
| PBR評価 | 0.85倍〜0.95倍近辺で推移 | 解散価値とされる1.0倍が基準 | 1倍回復に向けた自社株買い余力が依然として豊富に残る。 |
| 配当利回り(予想) | 3.8%〜4.3%水準 | 東証プライム平均は約2.1% | 大型金融株のなかでも際立つインカムゲインの強さ。 |
| 配当性向・還元方針 | 配当性向40%以上+機動的自社株買い | 日本企業の平均は30%〜35% | 株主還元へのコミットメントが高く、減配リスクが抑えられている。 |
| 非金利収益比率 | 業務粗利益の約50%前後 | 一般地方銀行で15〜25%程度 | 信託専業ならではのフィービジネスが利益のボラティリティを緩和。 |
数字が示す通り、PBRの是正圧力は依然として強く、経営陣もPBR1倍超の安定的定着を重要経営課題に据えています。純利益の着実な積み上げと、それを原資とした還元策が明確に連動している点が、機関投資家からの信認を高める決定打となっています。
なぜ高配当が続くのか?三井住友トラストが増配を続ける決定的な理由
高配当銘柄としての地位を不動のものにした背景には、明確な構造的要因が存在します。個人投資家が最も関心を寄せる増配の理由について、公式発表資料やIR説明会の発言から読み解くと、主に3つの柱が見えてきます。
第1の理由は、政策保有株式の売却益が順調に現金化されている点です。コーポレートガバナンス改革の波を受け、同行は保有株の売却を計画以上のペースで推進してきました。売却によって得た多額の資金は、再投資だけでなく「自己株式の取得」や「株主への特別配当・ベース増配」へ惜しみなく割り当てられています。
第2の理由は、資本配当率(DOE)を意識した安定配当方針です。単年度の純利益の浮き沈みだけで配当を決めるのではなく、株主資本の規模に応じた持続的な還元を約束しているため、投資家にとっては将来の配当予測が立ちやすいメリットがあります。
なお、実際の投資において「配当金はいつ振り込まれるのか」というスケジュールを正確に把握しておく必要があります。基本ルールは以下の通りです。
【配当金の支払いスケジュール】
・中間配当(9月末権利確定):例年12月上旬に支払い開始
・期末配当(3月末権利確定):例年株主総会後の6月下旬に支払い開始
権利付き最終日までに保有していれば配当を受け取る権利が得られますが、直後は権利落ちによる株価の下落が起きやすいため、買い付け時期の選定には細心の注意が大切です。
【株主の本音】8309掲示板のリアルな口コミと株主優待の実情
金融アナリストの理路整然としたリポートとは対照的に、個人投資家が集うオンライン掲示板やSNSでは、より率直で生々しい意見が飛び交っています。投資家コミュニティのリアルな声を検証すると、期待と懸念の両面が浮かび上がってきます。
掲示板で散見される代表的な声は以下の通りです。
「新NISAの成長投資枠でポートフォリオの主軸に据えた。配当利回りが4%前後で推移してくれるのはインカム重視派にとって安心感が別格」(50代・個人投資家)
「メガバンク3行に比べて値動きがマイルドな時期があったが、信託報酬や不動産のフィー収益が伸びていて安定感がある。ただ、株主優待がない点だけは少し寂しい」(40代・会社員投資家)
「海外の商業用不動産向け融資の残高や、国内不動産市況の冷え込みが起きたときの下振れだけは定期的に警戒しておくべき」(60代・専業投資家)
ここで多くの個人投資家が勘違いしやすいのが「株主優待制度の有無」です。現在、三井住友トラストグループは一般的なカタログギフトや金券類といった株主優待を実施していません。かつて一部の信託取引に連動した優遇措置が存在した名残から「優待があるのでは」と検索するユーザーもいますが、同社は明確に「配当金という現金による公平な利益還元」を基本方針としています。小手先の優待ではなく、透明性の高い現金配当で還元する姿勢は、長期投資家にとってむしろ歓迎すべき要素といえます。
一般に知られていない盲点とネットの誤解|信託特有のリスク要因とは
市場の評判が良好であるからこそ、一般に見落とされがちな落とし穴に目を向けなければなりません。多くの投資家が「大手銀行だからどこも同じだろう」と一括りに考えがちですが、信託銀行特有の事業リスクを理解していないと、不意の調整局面で慌てることになります。
注意すべき最大の盲点は、不動産売買仲介収益のボラティリティです。三井住友信託銀行は法人向け大型不動産の仲介や信託で業界トップクラスのシェアを誇ります。しかし、不動産取引は金利水準の高止まりや景気後退局面で急激に停滞するリスクを孕んでいます。利上げは融資利鞘の拡大という好影響をもたらす反面、不動産マーケットを冷え込ませ、手数料収入を押し下げる「諸刃の剣」である点に留意しなければなりません。
また、市場性運用における有価証券ポートフォリオの含み損益もチェックが必要です。内外の債券金利の急騰や株式市場の乱高下が起きた場合、保有資産の評価損が自己資本比率に影響を与えるリスクをはらんでいます。表層的な高配当利回りだけに目を奪われることなく、決算発表ごとに「業務純益」と「信託関連フィー」の内訳を確認する姿勢が不可欠です。
【プロの結論】買い時を見極める判断基準と投資に向いている人の条件
では、三井住友トラストグループ株の「買い時」をどのように判断すべきでしょうか。感情に流されず、客観的な数値指標に基づいて行動することが長期投資で勝ち残る鉄則です。
プロの視点から導き出される買いの判断基準は、主に「配当利回り4.0%以上の水準」または「PBRが0.8倍台前半まで売り込まれた瞬間」です。相場全体の地合い悪化や、一時的な四半期決算の進捗の遅れによって売られたタイミングこそが、絶好のエントリーポイントになります。
三井住友トラストへの投資をおすすめできる人
- 長期で安定した配当収入を得たい人:新NISAなどを活用し、インカムゲインを再投資して資産を雪だるま式に増やしたい長期保有派に最適。
- 日本の資産承継やシニアマネーの恩恵を取り込みたい人:少子高齢化に伴う相続信託や事業承継の需要拡大という構造変化に長期ベットしたい人。
- 資本政策の是正余地に期待する人:PBR1倍超えに向けた自社株買いや増配発表の恩恵をダイレクトに享受したい人。
慎重に検討・避けるべき人
- 短期で数倍になるような株価の急騰を狙う人:時価総額が大きく、値動きは比較的落ち着いているため、短期トレード目的には不向き。
- 株主優待をメインの楽しみにしている人:カタログギフトや割引券などは存在しないため、優待目的の保有には適さない。
- 不動産や金利の複合リスクを許容できない人:専業信託ゆえの複雑なビジネス構造を追う時間や知識を割けない場合は、シンプルな普通銀行株を優先したほうが無難。
【三井 住友 トラスト 株価】に関するよくある質問(FAQ)
Q1:メガバンク(三菱UFJや三井住友FG)と比べた場合の強みは何ですか?
A1:最大の強みは、資産運用・管理、不動産、証券代行、相続業務などのフィービジネスの厚みです。単なる貸出金利息に依存しないため、金利環境の変化に対する収益の耐性が高く、富裕層や法人の承継ビジネスにおいて圧倒的な顧客基盤を持っています。
Q2:株価が急落するようなリスクシナリオはどのようなものがありますか?
A2:国内外のオフィス市況や商業用不動産価格が大幅に下落し、仲介手数料が急減する事態や、保有する投資有価証券に巨額の減損が生じるケースです。また、日銀の金融政策が再び想定外の利下げ方向に急転換した場合も、銀行セクター全体とともに売られる要因となります。
Q3:株式分割によって以前より買いやすくなったというのは本当ですか?
A3:事実です。過去に実施された株式分割によって投資単位(単元株代金)が引き下げられ、少額から投資をスタートしたい個人投資家や新NISA口座からの資金が入りやすくなりました。流動性の向上は株価の下値を支えるポジティブな要素となっています。
まとめ:今後の動向と失敗しないための判断基準
三井住友トラストグループの株価は、信託銀行特有の稼ぐ力と、資本効率向上に向けた揺るぎない増配方針に支えられ、長期投資の対象として極めて堅牢な魅力を保っています。「金利ある世界」の恩恵を受けながら、日本社会の構造的課題である資産承継や富裕層マネーを取り込める立ち位置は、他の金融グループにはない強みです。
ただし、不動産市況の波や運用環境の変化による一時的な調整は避けられません。高値圏で焦って一括投資するのではなく、決算発表後の値動きや権利落ちのタイミングを冷静に見極め、配当利回りが魅力的な水準に達した段階で段階的にポジションを築くことが、失敗を防ぐ確かなアプローチとなります。