会社を退職して独立したフリーランスや転職活動中の求職者が、最初に直面して息をのむのが「国民健康保険料(国保料)の納入通知書」です。会社員時代は給与から天引きされ、保険料の半分を勤務先が折半負担してくれていましたが、国民健康保険に切り替わると全額自己負担となり、前年の年収をベースに算定された金額が容赦なく請求されます。
特に2024年から2026年にかけては、医療保険制度の持続可能性を保つ名目で「賦課限度額(保険料の上限)」の引き上げが段階的に進められており、中間所得層から高所得層を中心に負担増のニュースが波紋を広げています。本稿では、最新情報に基づき年収別のリアルな負担額シミュレーション、会社員の社会保険との決定的な構造差、そして手取りを守るための合法的な防衛策まで詳細に解説します。
【2026年最新】国民健康保険料と年収シミュレーション|上限引き上げの真相
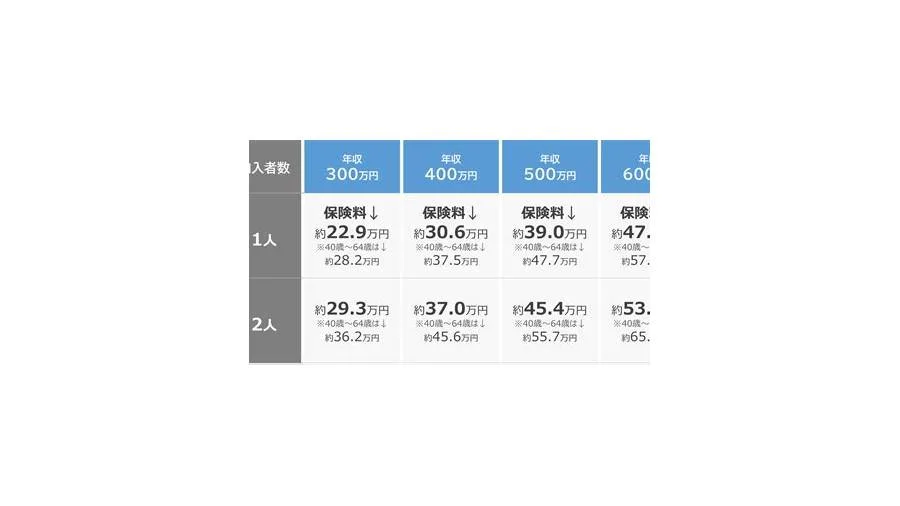
国民健康保険と年収の関係を理解する上で、まず押さえるべきは「保険料は現時点の収入ではなく、前年1月〜12月の確定申告・給与支払報告書に基づく課税所得で計算される」という鉄則です。多くの読者が抱く「国民 健康 保険 年収に関する最新情報と詳細な解説をお届けします。」という疑問に応えるべく、主要な年収帯ごとの概算年間保険料を整理しました。
2026年現在、厚生労働省の基本方針により高所得層の負担上限である「賦課限度額」は106万円〜108万円規模へと改定が進んでおり、いわゆるアッパーミドル層の負担感が一気に強まっています。
| 年収区分(額面・売上目安) | 単身(40歳未満)の年間保険料 | 夫婦・子2人世帯の年間保険料 | 編集部の見解・実質負担感 |
|---|---|---|---|
| 年収300万円 (基礎控除後所得約180万円) |
約22万〜26万円 (月額約2.0万円) |
約38万〜44万円 (月額約3.4万円) |
均等割が重くのしかかり、子育て世帯の手取りを直撃する危険水準。 |
| 年収500万円 (基礎控除後所得約330万円) |
約40万〜46万円 (月額約3.6万円) |
約58万〜65万円 (月額約5.0万円) |
会社員時代の社会保険料(労使折半後)の約1.5倍〜2倍近くに体感負担が増大。 |
| 年収800万円 (基礎控除後所得約580万円) |
約68万〜75万円 (月額約6.0万円) |
約86万〜94万円 (月額約7.5万円) |
所得割の税率がダイレクトに効く。任意継続との比較が必須となる分岐点。 |
| 年収1,000万円以上 (基礎控除後所得約780万円〜) |
上限到達(約106万円) (月額約8.8万円) |
上限到達(約106万円) (月額約8.8万円) |
限度額に張り付くため、これ以上の増額はないが、年間100万円超の固定出費は重い。 |
※上記試算は東京都23区および主要政令指定都市の平均的な料率(医療分・後期高齢者支援金分・介護保険分合算)を基にした概算値です。各自治体の財政状況により前後します。
【詳細まとめ】国民健康保険料が決まる仕組み|「所得割」と「均等割」のカラクリ
国民健康保険の金額がなぜこれほど高額になるのか、その背景には健康保険組合や協会けんぽ(会社員の社会保険)とは根本的に異なる2つの算定構造があります。
1つ目は「所得割」です。前年の総所得金額等から基礎控除(合計所得金額2,400万円以下は43万円)を引いた「賦課基準額」に、自治体ごとの料率(約8%〜11%)を掛け合わせます。会社員であれば会社が半分を負担しますが、国保加入者は全額を自ら負担しなければなりません。
2つ目が最も理不尽と批判される「均等割」です。これは収入の有無にかかわらず、世帯に属する「人数」に応じて課される頭割り料金です。配偶者や未就学児・学童であっても1人あたり年間3万〜5万円程度が加算されます。会社員の健康保険には「被扶養者(扶養家族)」という概念があり、何人子どもが増えても保険料は変わりませんが、国民健康保険には扶養という概念自体が存在しません。
「子どもが2人いるだけで、年収に関係なく年間10万円近く保険料が上乗せされる」という構造が、子育て中の自営業者や退職世帯に重い負担を強いている本質です。
【実態検証】「前年年収の罠」で手取り激減|ネットの反応と炎上の背景
SNSやネット掲示板(Xや5ちゃんねる、知恵袋)では、毎年6月に届く保険料決定通知書をめぐり、阿鼻叫喚の投稿が相次ぎネットの反応が一時的に炎上する現象が恒例化しています。
「前年年収750万円でバリバリ働いていたITエンジニアが、スキルアップや起業準備のために退職した途端、無収入の初月に月額7万円超の国保通知が届いて貯金が底をつきかけた」「家族4人で毎月8万円近く取られ、家賃並みの支払いに追われている」といった生々しい手記や告発が毎年のように拡散されています。
特に問題視されているのが、以下の3つの心理的・経済的ギャップです。
- 「退職後の収入ゼロ」に襲いかかる前年の高所得課税:収入が途絶えているにもかかわらず、過去の栄光に対して請求書が届く時間差攻撃の恐怖。
- 自治体格差の不条理:財政難の自治体と豊かな自治体で、同じ年収・世帯構成でも年間10万円以上の格差が生じている現実。
- 給付内容の差:国民健康保険には、会社員の健保にある「傷病手当金」や「出産手当金」が原則として存在せず、支払う割に保障が薄いという不満。
こうした構造的矛盾が解消されないまま上限額引き上げのニュースが先行するため、現役世代の間で強い不公平感と不信感を生む土壌となっています。
一般に知られていない盲点とネットの誤解|「任意継続」vs「国保」の徹底比較
ネット上の情報では「退職したら絶対に健康保険の任意継続を選んだ方が得だ」という言説が散見されますが、これは明らかな誤解です。状況によっては国民健康保険を選んだ方が安くなるケースも確実に存在します。
会社を辞めた際の選択肢は主に以下の3つです。
- 健康保険の任意継続:退職前の健康保険に最長2年間継続加入する制度。保険料は全額自己負担(2倍)になるが、標準報酬月額に「上限(協会けんぽの場合、月額30万円前後に設定)」があるため、高年収だった人ほど割安になる。
- 国民健康保険:前年の所得に応じて計算。前年の年収が低かった場合や、減免措置が適用される場合はこちらが有利。
- 職域国民健康保険組合(国保組合):文芸美術、建設、医師、理美容など特定の職種に従事するフリーランスが加入できる制度。所得に関係なく保険料が一律定額である場合が多い。
特にフリーランスのデザイナー、ライター、イラストレーターなどのクリエイター職であれば、「文芸美術国民健康保険組合」に加入することで、年収600万円以上の場合に年間数十万円単位の保険料削減が狙えます。制度の盲点を知っているか否かで、手元に残る現金の額が劇的に変わるのが日本の医療保険のリアルです。
【プロの結論】国保を選ぶべき人・任意継続や他制度を検討すべき人の判断基準
社会保障と家計防衛の専門的見地から、失敗しないための判断フローを提示します。
▼「任意継続」または「国保組合」を最優先で選ぶべき人:
- 前年の額面年収が550万円以上あり、退職直後である人(任意継続の上限キャップが効くため)。
- 扶養すべき配偶者や子どもが2人以上いる人(任意継続なら扶養家族の保険料は追加ゼロ)。
- 文芸美術等の加入資格を満たす職種で、年間所得が400万円を超えるフリーランス。
▼「国民健康保険」を選択すべき人:
- 前年の額面年収が400万円以下と比較的低かった人。
- 単身世帯で扶養家族がいない人。
- 倒産・解雇・雇い止めなどによる非自発的失業者(ハローワークの離職票により、前年給与所得を30/100として計算する「法定軽減制度」が使え、国保料が激減するため)。
【国民 健康 保険 年収】に関するよくある質問(FAQ)
Q1:会社を退職して年収が激減したのですが、国民健康保険料の免除や減額は受けられますか?
A1:自己都合退職の場合は原則として前年所得ベースで請求されますが、事業の廃業や著しい減収(例:前年比3割以上の減少など)があった場合、自治体の窓口で申請すれば独自の「減免措置」や分割納付が認められるケースがあります。また、会社都合退職(特定受給資格者等)であれば、申請により前年の給与所得を7割カットして計算する大幅な軽減制度が利用可能です。
Q2:国民健康保険料は何歳から何歳まで支払う必要がありますか?
A2:国民健康保険には年齢上限がなく、職場の健康保険に加入していない限り74歳まで加入・納付し続けます。なお、40歳から64歳までは「介護保険料」が上乗せされるため、同じ年収であっても30代に比べて保険料が約1.2倍程度に跳ね上がります。75歳になると全員が「後期高齢者医療制度」へ自動的に移行します。
Q3:世帯分離をすると国民健康保険料が安くなるという噂は本当ですか?
A3:同居している親や親族と住民票上の世帯を分ける「世帯分離」によって、所得の低い側の保険料が軽減対象になるケースはあります。しかし、世帯ごとに均等割や平等割の基本料金が二重にかかるため、トータルの支払額が逆に増えてしまうリスクもあります。自治体の窓口で事前に「世帯分離した場合のシミュレーション」を試算してもらうことが賢明です。
まとめ:制度の仕組みを理解し手取りの目減りを防ぐ
国民健康保険は、病気や怪我に備えるための不可欠なセーフティネットである一方、年収や世帯構成によって手取りを大きく圧迫する固定費となります。特に2026年以降の上限引き上げ潮流の中では、知識の有無がそのまま家計の防衛力に直結します。
退職や独立を控えている方は、退職前に必ず「任意継続した場合の保険料」と「お住まいの自治体での国保料」を相見積もりのように比較してください。自治体の公式シミュレーションツールや窓口相談を活用し、自分と家族にとって最も有利な選択肢を冷静に見極めることが、無駄な出費を抑える最短ルートです。