日本国内の自動車保有を取り巻く環境は、電気自動車やプラグインハイブリッド車の普及といった技術革新により大きな転換期を迎えています。従来のガソリン税や自動車税の仕組みでは公平な税負担の維持が難しくなるという懸念から、走った距離に応じて税金を課す仕組みである走行距離課税の議論が注目を集めています。本記事では、この制度が浮上した背景や具体的な仕組み、ドライバーにとってのメリットとデメリット、そして最新の動向について多角的に検証します。
走行距離課税とは何か?制度の基本的な仕組みと導入が検討される背景
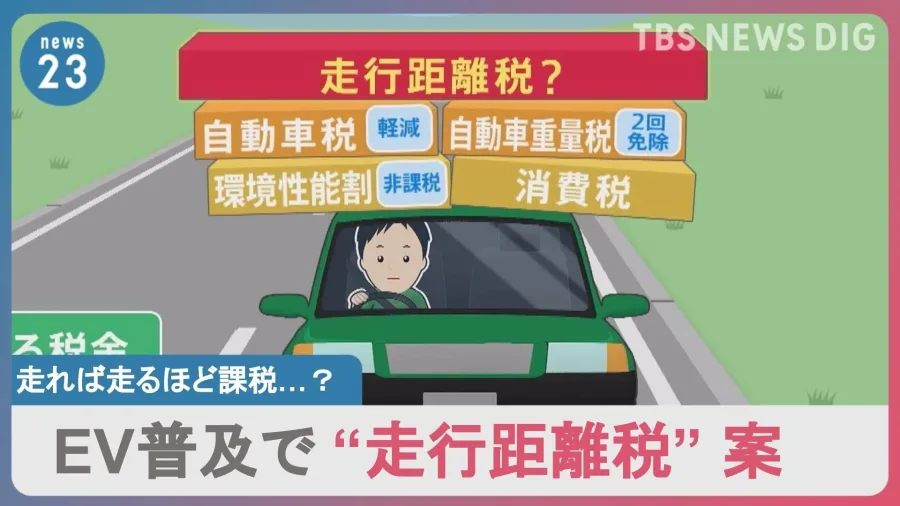
走行距離課税とは、自動車の年間の走行距離に応じて課税を行う仕組みの総称です。現在、日本の自動車関連税制は、排気量や燃費性能、あるいは購入時や保有時の固定的な税金、そして燃料に上乗せされるガソリン税などを中心に構成されています。しかし、車の利用頻度や道路の摩耗度合いがドライバーごとに大きく異なるにもかかわらず、固定的な税負担が中心であることに対して不公平感を指摘する声がありました。
この制度の導入が継続的に議論されている最大の背景には、自動車の電動化があります。ガソリンを使用しない電気自動車(EV)や燃料電池車(FCV)の普及が進むと、従来のガソリン消費量に連動する税収が構造的に目減りしていくことになります。道路の建設や維持管理には継続的な財源が必要であるため、燃料の消費量に依存しない新しい課税の仕組みとして、走行距離に応じた負担のあり方が検討の俎上に載せられてきました。
電気自動車(EV)の普及と従来の自動車税制が抱える課題
これまでの日本の自動車税制は、主に排気量や車両の重量、そして燃料の消費量をベースに設計されてきました。環境性能の高い車に対しては減税措置が講じられるなど、脱炭素化を後押しするインセンティブとしても機能してきました。しかし、ガソリンを一切消費しない電気自動車が広く普及するにつれて、制度の歪みが表面化しつつあります。
電気自動車や一部のプラグインハイブリッド車は、走行時に排気ガスを出さないため環境負荷が低い一方で、道路を利用してアスファルトを摩耗させるという点ではガソリン車と変わりません。そのため、燃料課税という形で道路財源を支えてきた仕組みが機能しなくなり、車を所有するすべてのドライバーの間で負担の公平性をどう担保するのかという大きな課題が生じています。
走行距離課税のメリットとデメリット:ドライバーへの影響を徹底比較
走行距離課税の導入には、税負担の公平性や環境配慮という観点からのメリットがある一方で、特定の層に対する負担増やプライバシーへの懸念といったデメリットも存在します。それぞれの特徴を整理します。
| 比較項目 | 主なメリット | 主なデメリット・懸念点 |
|---|---|---|
| 負担の公平性 | 道路の利用実態(走行距離)に比例した公平な課税が可能になる | 長距離移動が不可欠な地方のドライバーの負担が過度に重くなる恐れがある |
| 財源の安定性 | EV普及によるガソリン税収の減少を補い、道路インフラの維持費を確保できる | 車載器の設置や走行距離の不正改ざん防止など管理コストがかかる |
| 環境・利用への影響 | 無駄な走行を抑制し、公共交通機関の利用促進やエコドライブ意識が高まる | 物流業界や営業車など業務用の維持費が跳ね上がり、経済活動に悪影響を及ぼす懸念がある |
このように、利用距離に応じた負担の最適化という利点がある反面、車を生活必需品として日常的に長距離運転せざるを得ない地方在住者や、物流・運送業への影響が深刻な問題として指摘されています。そのため、単純な一律課税ではなく、地域ごとの配慮や免税措置など、きめ細かな制度設計が不可欠であると議論されています。
ロードプライシングや維持費負担の変化:欧州の動向と日本の現状
走行距離課税の議論を進めるにあたっては、海外の動向も参考にされています。欧州の一部の国や都市では、交通渋滞の緩和や環境負荷の軽減を目的として、特定の地域や時間帯の走行に対して課金を行うロードプライシングや、距離に応じた課税の実験・導入が進められています。
日本国内の現状においては、走行距離課税の本格的な導入時期について、政府や関係省庁から確定的なスケジュールが公式に発表されているわけではありません。プライバシーの保護や走行距離の正確な測定方法、車載デバイスの義務化に伴う初期費用の負担など、クリアすべき技術的・制度的ハードルが多く存在するためです。現行の自動車税や重量税、燃料税の見直しを含めた中長期的な税制改革のテーマとして、引き続き慎重な検討が進められています。
走行距離課税に反対する声の根拠と議論の行方
走行距離課税に対しては、多くのドライバーや業界団体から根強い反対や慎重論が示されています。その主な理由は、すでに車に関連して多くの税金を支払っているにもかかわらず、さらなる負担増につながるのではないかという懸念です。
特に地方部では、公共交通機関が十分に発達していない地域が多く、通勤や買い物、通院などの日常生活において自動車が不可欠な足となっています。このような地域で走行距離に応じた課税が強化されると、生活コストの直撃を受け、移住者の減少や地域経済の衰退につながりかねないという指摘がなされています。また、走行距離を正確に記録・管理する仕組みがプライバシーの侵害にあたるのではないかというプライバシー面の懸念も、反対意見の大きな根拠となっています。
【走行距離課税】に関するよくある質問(FAQ)
Q1:走行距離課税はいつから実際に導入されるのですか?
A1:2026年現在、具体的な導入時期や開始年月日は公式に決定されていません。電気自動車の普及に伴う将来の税制のあり方として継続的に議論されている段階です。
Q2:走行距離課税が導入されると、今のガソリン税はどうなるのですか?
A2:従来のガソリン税や自動車税との二重課税にならないよう、既存の税金の減免や統合を含めた全体的な税制全体のバランス調整が検討課題とされています。
Q3:どのようにして走行距離を正確に把握するのですか?
A3:車検時のオドメーター(走行距離計)の確認や、次世代の車載通信機(テレマティクス)を用いた自動送信などが検討されていますが、プライバシーやコストの面から技術的な議論が続いています。
まとめ:今後の動向と失敗しないための判断基準
走行距離課税は、電気自動車の普及や脱炭素社会への移行という時代の変化に伴い浮上した、自動車税制のあり方を根本から問う重要なテーマです。一方で、負担の公平性を追求するあまり、地方の生活者や物流業界に過度な経済的負担を強いることになれば、社会全体に大きな歪みを生む可能性があります。
今後の税制改革の動向を見極めるにあたっては、単なる増税としての側面だけでなく、道路インフラの持続可能性や既存の自動車関連税との置き換えがどのように議論されるかを冷静に注視することが大切です。最新の公式発表や報道情報を正しく把握し、変化するモビリティ社会の動向に備えていきましょう。