日本銀行による金融政策の変更や市場金利の上昇を受け、大手銀行をはじめとする金融機関で預金金利の引き上げの動きが相次いでいます。そんな中、多くの日本人が利用する「ゆうちょ銀行」の定額貯金や定期貯金の金利は本当に上がるのか、今後の動向が気になるところです。
本記事では、2026年現在の最新金融動向を踏まえ、ゆうちょ銀行における金利引き上げの仕組み、普通預金との違い、満期ごとの利息計算の方法まで、資産防衛に役立つ情報をわかりやすく解説します。
ゆうちょ定額貯金の金利は上がるのか?2026年最新の金融動向と背景
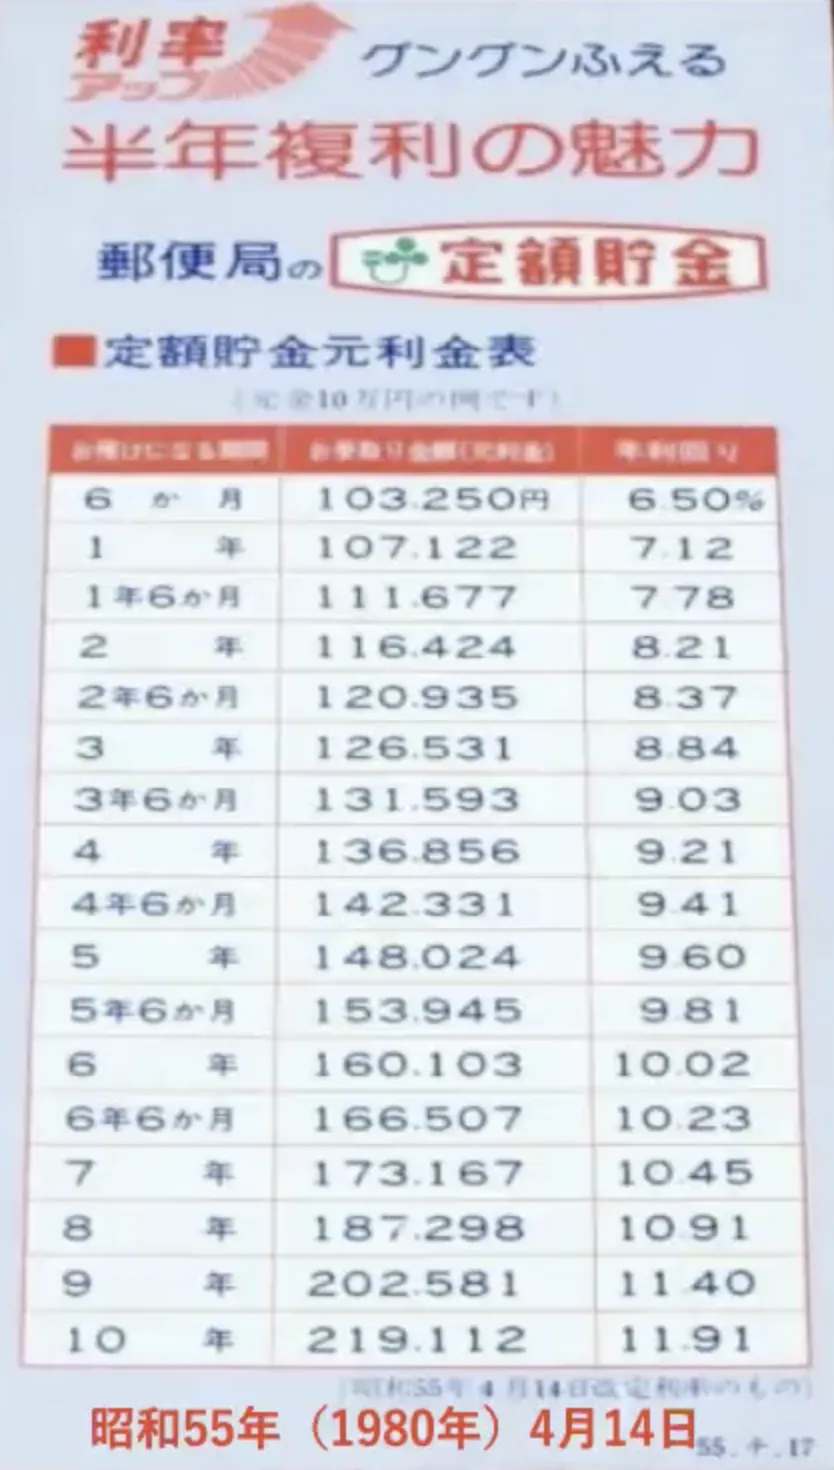
金融市場において、金利のある世界への移行が進む中、ゆうちょ銀行の預金金利の動向に注目が集まっています。長年にわたる超低金利時代が終わりを告げ、日銀の政策金利引き上げを背景に、メガバンクやゆうちょ銀行などの金利改定がニュースになる機会が増えてきました。
公式発表資料や近年の金融市場の動向によると、ゆうちょ銀行でも預金種類に応じた金利の引き上げが実施・検討されています。特に、家計の安全資産として根強い人気を誇る定額貯金や定期貯金は、金利上昇の恩恵をどのように受けるのかが最大の関心事です。金利が引き上げられることで、これまでの「預けておいても利息がほとんどつかない」という状況から変化が生じており、預金者にとっては資産を見直す絶好のタイミングとなっています。
ゆうちょ銀行の「定額貯金」と「定期貯金」の基本構造と違い
郵便局・ゆうちょ銀行を代表する預金商品のひとつである「定額貯金」と一般的な「定期貯金」には、それぞれ明確な違いがあります。仕組みを正しく理解することで、自身のライフプランや資金計画に合わせた最適な選択が可能になります。
定期貯金が「3ヶ月」「1年」「5年」といったあらかじめ決められた満期を指定して預け入れるのに対し、定額貯金はゆうちょ銀行独自の預金商品であり、預入期間が「3年以上」と定められています。最大の特徴は、預入日から6ヶ月が経過すれば、満期を待たずにいつでも必要な分だけ一部払戻しまたは全額払戻しができる点にあります。この優れた流動性と、長期になるほど複利で有利に利息が計算される仕組みが、多くの利用者に選ばれ続けている理由です。
| 項目 | 定額貯金 | 定期貯金 |
|---|---|---|
| 預入期間 | 3年以上(満期なし・自動継続) | 期間指定型(1ヶ月〜5年など) |
| 払戻しの自由度 | 預入後6ヶ月経過後はいつでも一部・全額払戻し可能 | 原則として満期日まで引き出し不可(中途解約時はペナルティあり) |
| 利息計算方式 | 半年複利(預入後3年までは単利、3年経過後は半年複利) | 単利(商品や期間により異なる場合あり) |
| おすすめの活用法 | 教育資金や老後資金など、使途は未定だが当面使わない資金 | 満期日が明確に決まっている予定資金の運用 |
知っておきたいゆうちょ銀行の利息計算の仕組み
預金金利が上昇する局面において、実際にどれくらいの利息が受け取れるのか、その計算の仕組みを知っておくことは非常に重要です。ゆうちょ銀行の定額貯金では、金利のつき方に特徴的なルールがあります。
定額貯金の利息は「半年複利」という仕組みを採用しています。これは、計算された利息が半年ごとに元本に組み込まれ、その次の半年間はその新しい元本に対して利息がつくというものです。預入から満期までの期間が長ければ長いほど、複利の効果によって受け取れる利息の総額が増えていく仕組みになっています。金利が引き上げられた場合、この複利効果がより大きな差となって現れるため、預入時の金利水準や預入期間の長さが資産形成において重要なカギを握ります。
普通預金との違いと金利引き上げがもたらす影響
金利が引き上げられるとき、普通預金と定額貯金では金利が適用されるスピードや引き上げ幅に違いが見られることがあります。普通預金はいつでも自由に出し入れできる反面、金利は比較的低めに設定されがちです。
一方、定額貯金や定期貯金は、一定期間資金を預けることで普通預金よりも高い金利が適用されるのが一般的です。金利上昇局面においては、普通預金にそのまま放置しておくよりも、金利が上乗せされる定額貯金や定期貯金に資金をシフトする方が、受け取れる利息を増やす上で有利になります。ただし、定額貯金であっても預入後6ヶ月未満での解約などには制限や条件があるため、日常生活で使う生活費と、当面使う予定のない余剰資金をしっかりと分けて管理することが大切です。
定額貯金の解約タイミングと見極めのポイント
金利が上昇している環境下では、すでに預け入れている定額貯金の「解約タイミング」に悩む声も少なくありません。過去の低金利時代に預けた低い金利の定額貯金がまだ残っている場合、どのように判断すべきでしょうか。
報道各社の解説や専門家の見解によると、現在の金利水準や今後の引き上げ予測を考慮し、古い定額貯金を一度解約して現在の高い金利で預け直す(いわゆる「乗り換え」)が検討されることがあります。しかし、定額貯金は預入からの経過期間によって適用される金利の段階(半年ごとの段ース金利など)が変わるため、中途半端な時期に解約してしまうと、それまで積み上げてきた複利のメリットが薄れてしまうリスクもあります。満期日の到来や、現在適用されている金利と新しく預け直した際の金利差を比較し、慎重に判断することが大切です。
郵便局の定額貯金におけるメリット・デメリットの総括
改めて、ゆうちょ銀行の定額貯金が持つメリットとデメリットを整理します。これらを客観的に把握することで、自身のマネープランに最適化させることができます。
最大のメリットは、何といっても「元本保証の安心感」と「6ヶ月経過後からの高い流動性、そして半年複利による利息の増えやすさ」の両立にあります。日本全国に広がる郵便局のネットワークで手続きができる利便性も大きな強みです。一方で、デメリットとしては、インフレ(物価上昇)局面において、預金金利の上昇が物価の上昇スピードに追いつかない場合、実質的な資産価値が目減りしてしまうリスクがある点が挙げられます。そのため、すべての資産を定額貯金だけで保有するのではなく、リスク許容度に応じた分散投資や他の金融商品との組み合わせを視野に入れる視点が重要です。
【ゆうちょ定額貯金金利上がる】に関するよくある質問(FAQ)
Q1:ゆうちょ銀行の定額貯金は、現在すべての期間で金利が上がっているのですか?
A1:日銀の金融政策の変更や市場金利の動向を受け、ゆうちょ銀行でも預金金利の引き上げが段階的に実施されています。ただし、預入期間や商品の種類によって適用される金利や改定のタイミングが異なるため、最新の公式発表や店頭表示を確認することをおすすめします。
Q2:古い金利の定額貯金を持っていますが、今解約して新しい金利で預け直したほうがお得ですか?
A2:現在適用されている金利の水準や、その定額貯金が預け入れられてからの経過期間によって異なります。預入後間もない時期であれば乗り換えによるメリットが大きい場合もありますが、長期にわたって複利が効いている場合は慎重な計算が必要です。
Q3:定額貯金の途中で一部だけ引き出すことはできますか?ペナルティはありますか?
A3:定額貯金は預入日から6ヶ月が経過していれば、必要な分だけを「一部払戻し」として引き出すことが可能です。満期日前に引き出しても元本割れなどのペナルティはなく、引き出した部分以外は引き続き複利で運用が継続されます。
まとめ:今後の金融動向と失敗しないための判断基準
ゆうちょ銀行の定額貯金をはじめとする預金金利を巡る環境は、金利のある世界への転換とともに新しいフェーズを迎えています。金利が上がることで、これまで以上に預金利息への関心が高まっていますが、焦って安易な判断を下すのは禁物です。
失敗しないための判断基準として、「生活防衛資金はいつでも引き出せる普通預金や流動性の高い定額貯金に確保しつつ、当面使わない資金については金利動向や預入期間のメリットを比較して計画的に預け入れる」というバランス感覚が欠かせません。常に最新の公式情報をキャッチアップしながら、ご自身のライフスタイルに合わせた賢い資産管理を実践していきましょう。