日本銀行による金融政策の正常化や度重なる利上げの動きを受け、私たち生活者の預金金利がいつ、どのように引き上げられるのかに関心が集まっています。特に、全国に広範なネットワークを持つゆうちょ銀行の「定額貯金」や「定期預金」の金利がいつから上がるのかは、多くの預金者にとって切実な関心事です。
本記事では、2026年現在の金融市場における最新動向や日本銀行の金利政策を踏まえ、ゆうちょ銀行の定額貯金金利が改定される仕組みや今後の見通しについて、専門的な視点から分かりやすく解説します。
ゆうちょ銀行の定額貯金金利はいつから上がるのか?2026年の最新動向
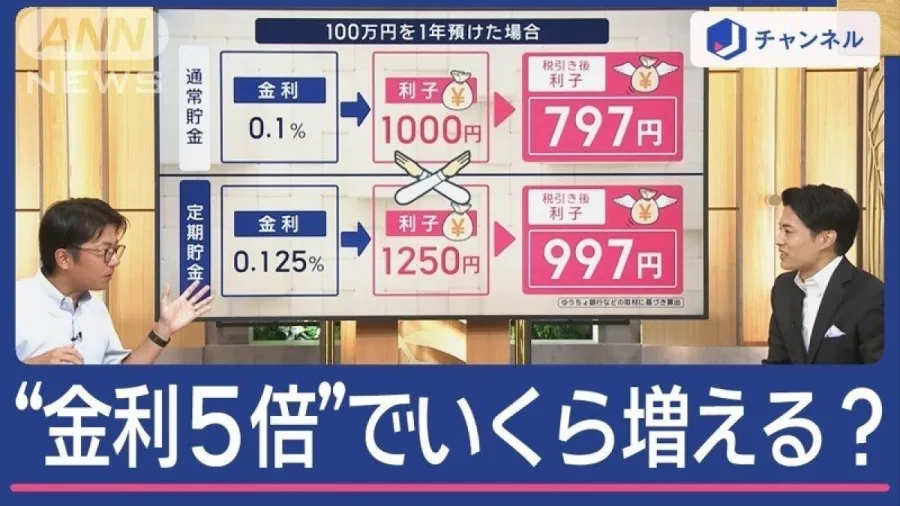
多くの預金者が最も気にしている「ゆうちょ銀行の定額貯金金利はいつから上がるのか」という疑問に対し、金融市場の現状と公式な動向を整理します。日本銀行がマイナス金利解除に踏み切った後、金融機関の預金金利は段階的な引き上げ局面に入っています。ゆうちょ銀行においても、市場金利の上昇や国債金利の動向を受けて、普通預金や定期預金、そして定額貯金の金利改定が行われてきました。
報道各社や金融関係者の分析によると、日本銀行の追加利上げのタイミングや市場の金利水準に合わせ、ゆうちょ銀行をはじめとする各行は随時金利の見直しを実施しています。しかし、すべての預金金利が一斉に急激に引き上げられるわけではなく、預入期間や商品の特性に応じて段階的に反映されるのが一般的です。したがって、「いつから上がるのか」という問いに対する正確な答えは、日銀の政策決定会合における追加利上げの決定や、それに伴う長期金利の推移に直接連動するかたちで、各行の発表ベースで順次適用されていくということになります。
ゆうちょ銀行の「定額貯金」と「定期預金」の仕組みと違い
ゆうちょ銀行の代表的な貯蓄商品である「定額貯金」と「定期預金」は、どちらも金利上昇の恩恵を受ける商品ですが、その仕組みや利用勝手には明確な違いがあります。それぞれの特徴を理解しておくことで、金利が上がった際のメリットを最大限に活かすことができます。
定額貯金は、預入日から6か月が経過した後は、払戻しの請求を行うまでの間、20年を限度として複利計算で利息がつく日本郵政グループならではの非常にユニークな商品です。預入後半年間は据置期間となりますが、それ以降はいつでも必要な分だけ一部払戻しができるという流動性の高さが特徴です。一方、定期預金は預入期間があらかじめ決まっており(1ヶ月、3ヶ月、半年、1年、2年、3年、4年、5年など)、原則として満期日まで引き出しができない代わりに、その時点の固定金利がしっかりと適用されます。
金利上昇局面においては、定額貯金はその特性上、自動的に複利運用のメリットを享受しつつ、将来的な金利上昇局面に対応しやすい柔軟性を持っています。これに対し、定期預金は金利が底打ちしたと判断したタイミングで長期の固定金利を確保するという戦略が有効になります。
【比較表】ゆうちょ銀行の金利改定の仕組みと預金種別の特徴
ゆうちょ銀行の各種預金の特徴や、金利改定に影響を与える要因を分かりやすく整理しました。
| 預金種別・項目 | 主な特徴・仕組み | 金利上昇時の反映傾向 |
|---|---|---|
| 定額貯金 | 預入後6ヶ月経過後から20年まで複利計算。いつでも一部払戻し可能。 | 市場金利の上昇や日銀の利上げに伴い、段階的に利率が引き上げられる。 |
| 定期預金 | あらかじめ期間を指定。原則として満期日まで引き出し不可。 | 預入時の金利が満期まで適用されるため、タイミングの選択が重要。 |
| 普通貯金 | 出し入れが自由にできる流動性の高い預金口座。 | 政策金利の引き上げに追随して、比較的早期に金利見直しが行われる。 |
| 金利改定の背景 | 日本銀行の金融政策(利上げ)および国債・市場金利の動向に連動。 | 経済環境や金融市場のストレッチに応じて各行が総合的に判断して決定。 |
日本銀行の金利政策が預金金利に与える影響と背景
なぜ今、預金金利の引き上げが話題になっているのでしょうか。その背景には、長年にわたった異次元の金融緩和政策から脱却し、日本銀行が金利のある世界へと舵を切った金融政策の転換があります。インフレ率の動向や賃金上昇の好循環を受け、日銀は政策金利の引き上げを慎重かつ着実に進めています。
政策金利が引き上げられると、銀行が日銀に預ける当座預金の金利が上がり、金融機関全体の資金調達コストや運用利回りが変化します。これにより、銀行間での資金集め競争や、預金者への還元として普通預金や定期預金、定額貯金の金利を引き上げるインセンティブが生まれます。ゆうちょ銀行は巨額の個人資産を預かる国内最大級の金融機関であるため、その金利改定は日本の家計全体に非常に大きな影響を与えます。公式発表資料や報道によると、市場金利の変動を注視しながら、収益性と顧客還元をバランスさせつつ金利改定を行っているのが現状です。
今後の見通し:定額貯金の金利は今後どうなっていくのか
今後の金利動向の見通しについて、経済アナリストや金融専門家の予測を交えて整理します。2026年以降も、日本銀行が物価安定の目標や経済・物価の情勢に応じてさらなる追加利上げを行う可能性は十分に議論されています。もし追加利上げが実施されれば、それに伴って長期金利や短期金利が一段と上昇し、ゆうちょ銀行の定額貯金や定期預金の金利もさらに引き上げられる公算が大きいと言えます。
ただし、かつての高度経済成長期のような一挙に高金利になる時代とは異なり、現代の利上げは緩やかなペースで進むことが予想されます。そのため、預金者側としても「一気に金利が跳ね上がるのを待つ」というよりも、金利の推移をこまめにチェックしつつ、預金の一部を定額貯金や定期預金に分散させておくといった現実的な資産防衛の視点が大切です。
【ゆうちょ定額貯金金利いつから上がる】に関するよくある質問(FAQ)
Q1:ゆうちょ銀行の定額貯金金利は、現在すでに上がっていますか?
A1:日本銀行の金融政策の変更および市場金利の上昇を受け、ゆうちょ銀行でも普通預金や定期預金・定額貯金の金利は段階的に見直され、引き上げが実施されています。具体的な最新の適用金利については、ゆうちょ銀行の公式サイトや窓口の掲示をご確認ください。
Q2:すでに預け入れている定額貯金の金利も自動的に上がりますか?
A2:定額貯金は預入時の利率がそのまま固定されるのではなく、預入後の経過期間や今後の金利改定の仕組みによって、新たな利率が適用される場合があります。ゆうちょ銀行の定額貯金は6ヶ月経過後の複利計算や段階的な金利適用ルールがあるため、公式発表の詳細を確認することをおすすめします。
Q3:金利が上がるのを待ってから預けた方がお得ですか?
A3:今後のさらなる利上げを期待して現金のまま保有する選択肢もありますが、定額貯金は途中での一部払戻しが可能であるため、無理にすべてを据え置く必要はありません。ライフプランに合わせて段階的に預け入れを行うのが一般的です。
まとめ:今後の動向と失敗しないための判断基準
本記事では、ゆうちょ銀行の定額貯金金利がいつから上がるのかという疑問に対し、2026年の日本銀行の金融政策、金利改定の仕組み、そして今後の見通しを詳しく解説してきました。
金利上昇局面において、私たち預金者が意識すべき判断基準は以下の通りです。
- 情報感度を高める:日本銀行の金融政策決定会合の結果や、ゆうちょ銀行からの公式プレスリリースを定期的に確認する。
- 商品の特性を活かす:流動性と複利効果を兼ね備えた定額貯金のメリットを理解し、家計のキャッシュフローに合わせた資金配分を行う。
- 過度な期待をしない:急激な高金利時代への回帰ではなく、緩やかな金利上昇トレンドであることを前提に、堅実な資産管理を心がける。
金融環境の大きな転換期を迎える中、確実なファクトに基づいた情報をキャッチし、自身の資産を守り育てるための最適な選択を行いましょう。